
Per 1 januari 2027 kun je na een afwijzing van uitstel van betaling of kwijtschelding naar de belastingrechter. Tegelijk verhuizen de regels voor kwijtschelding grotendeels naar de Uitvoeringsregeling Invorderingswet 1990.
In deze blog zet ik de belangrijkste wijzigingen op een rij: de nieuwe rechtsgang, het overgangsrecht en de twee verschillende kaders voor uitstel en kwijtschelding. Daarna vertel ik wat ik ervan vind.
De rechtsbescherming: nu en straks
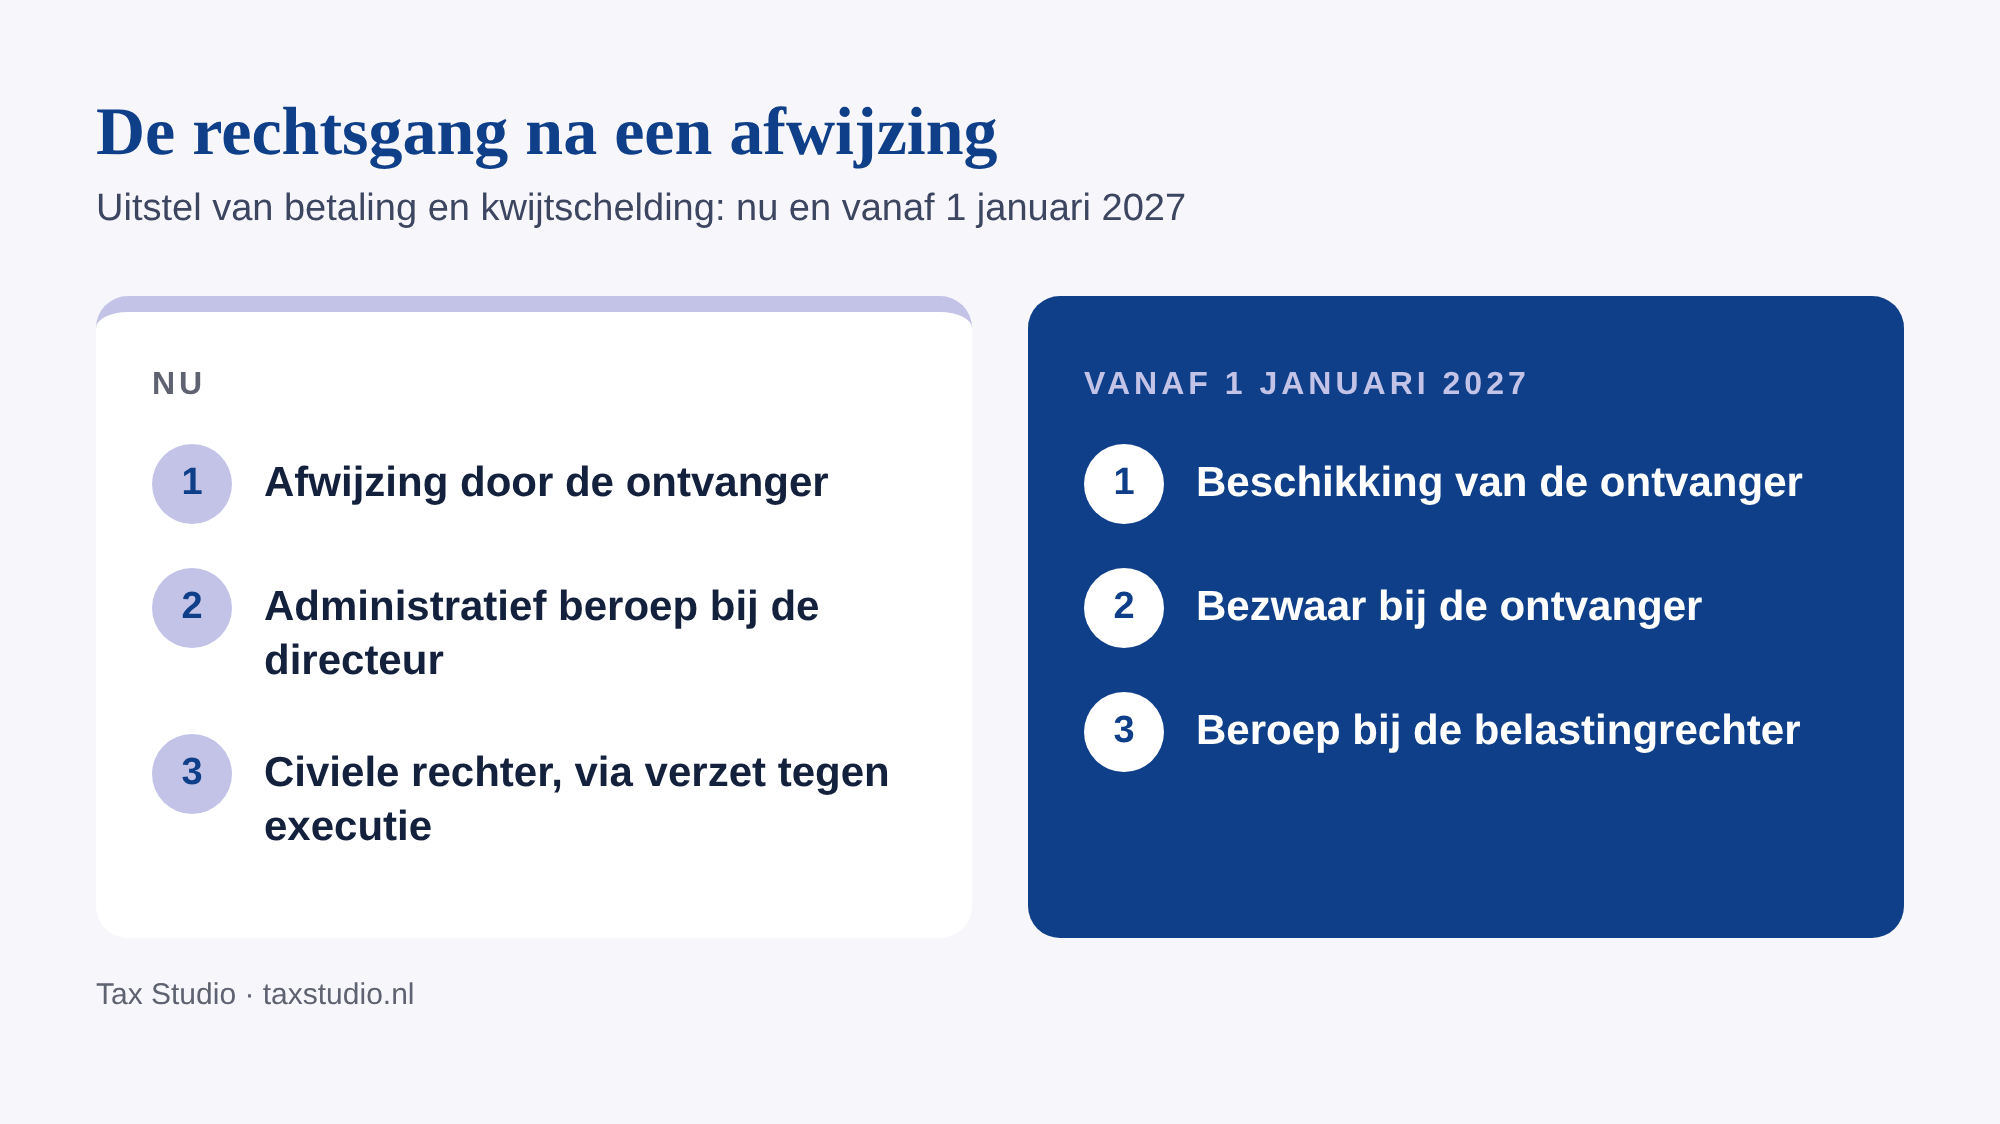
Nu kun je na een afwijzing alleen administratief beroep instellen bij de directeur van de Belastingdienst. Die toetst marginaal: hij kijkt alleen of de ontvanger het beleid heeft toegepast. Hoge verwachtingen hoef je daar dus niet van te hebben.
Daarna is er geen tussenstap. Als de ontvanger daadwerkelijk gaat invorderen, kun je naar de civiele rechter, via verzet tegen executie. Dan zit je al in een executiegeschil: er is een schuld en die is niet betaald. De kans dat je ongelijk krijgt, is groot.
Vanaf 1 januari 2027 verandert dat. De ontvanger neemt een beschikking op je verzoek. Daartegen maak je bezwaar bij de ontvanger, en daarna kun je in beroep bij de belastingrechter: rechtbank, gerechtshof en Hoge Raad. Het administratief beroep vervalt.
De wet is al in 2016 aangenomen. Nu, tien jaar later, treedt hij eindelijk in werking.
Overgangsrecht: de dagtekening beslist
Welke route geldt, hangt af van de datum van de beschikking. Is de beschikking over uitstel of kwijtschelding gedagtekend vóór 1 januari 2027? Dan geldt nog het administratief beroep.
De nieuwe rechtsgang geldt alleen voor rijksbelastingen. Gemeenten, provincies en waterschappen houden voorlopig het huidige regime.
Twee kaders: kwijtschelding in de regeling, uitstel in het beleid
Met invoering van de nieuwe rechtsgang verhuizen de regels voor kwijtschelding grotendeels van de Leidraad Invordering 2008 naar de Uitvoeringsregeling Invorderingswet 1990. Voor uitstel van betaling blijft het beleid in de Leidraad gelden. Dat lijkt misschien een detail, maar heeft invloed op hoe rechter toetst.
Kwijtschelding: Uitvoeringsregeling Invorderingswet 1990. De rechter toetst terughoudend. Kon de regelgever in redelijkheid tot deze afweging komen? Een belangenafweging heeft voor de invoering van de regeling plaatsgevonden.
Uitstel van betaling: Leidraad invordering 2008. De rechter toetst het beleid en de manier waarop de ontvanger het toepast. De rechter kan meer indringend toetsen.
Wat vind ik ervan?
De rechtsbescherming verbetert, en dat is goed nieuws. Maar het lost niet alles op. Haal je nu geen resultaat met een verzoek, dan is dat met de nieuwe rechtsgang ook geen gegeven.
Bovendien wil je liever niet met je cliënt naar de rechter. Een procedure kost niet alleen tijd en geld, maar geeft ook langdurige onzekerheid.
Het verzoek dat je indient wordt belangrijker. Wat je in het verzoek opschrijft, is straks de basis van je bezwaar en beroep. Je kunt naar mijn mening niet volstaan met alleen een ingevuld formulier met vooral cijfers, dat is gewoon niet genoeg. Je moet ook laten zien wat die cijfers betekenen en waarom jouw voorstel een goed idee is. Combineer je uitstel en kwijtschelding, dan heb je met twee toetsingskaders te maken. Ik vind dat minder gelukkig, omdat dit de eenvoud niet ten goede komt.
Let op bij lopende verzoeken! is de beschikking gedagtekend vóór 1 januari 2027, dan geldt nog het administratief beroep.
Geen zin om het zelf uit te zoeken?
Op donderdag 10 december 2026 geef ik hierover een korte online live cursus via Zoom, van 10.00 tot 11.00 uur. Ik ga dieper in op de wijzigingen en op de vraag hoe je een verzoek opstelt dat werkt. Na afloop ontvang je een certificaat voor 1 PE-punt (juridisch inhoudelijk).
Meer informatie over de cursus en hoe je je kunt aanmelden vind je via de link hieronder:
Bronnen
• Besluit van 23 januari 2025, Stb. 2025, 23
• Regeling van 17 mei 2026, Stcrt. 2026, 14219
• Besluit van 30 oktober 2026, Stcrt. 2026, 37344